Экономист на аутсорсе с ИИ-финтехплатформой под ваш бизнес
Экономист на аутсорсе контролирует прибыль, расходы и денежный поток. Персональная финтех-платформа ускоряет расчёты и показывает руководителю риски и точки роста
Бизнес входит в период дорогих денег и падающей прибыли
Когда экономика растет, бизнес может скрывать ошибки за выручкой. Когда экономика сжимается, ошибки в цене, себестоимости, маржинальности товаров и клиентов, запасах, дебиторке и кредитах быстро превращаются в убытки и кассовые разрывы.
ИИ-экономист — это система раннего предупреждения для бизнеса.
Где обычно теряется управление финансами
Управленческий учёт ведётся в Excel и зависит от одного сотрудника
Отчёты готовятся поздно — решения принимаются вслепую
Собственник не видит прибыль по продуктам, клиентам и направлениям
Себестоимость и маржа считаются неточно
План продаж не связан с закупками, производством и деньгами
Решения принимаются без регулярной финансовой аналитики
Кому и как помогает ИИ-экономист
Берём на себя регулярные расчёты и подготовку управленческой аналитики — под контролем финансового директора или непосредственно для руководителя бизнеса.
Готовая управленческая аналитика без расширения штата
- Работаем по методологии финансового директора
- Собираем и обрабатываем плановые и фактические данные
- Готовим P&L, ДДС, бюджеты и план-факт
- Анализируем отклонения и формируем первичные выводы
- Освобождаем время CFO для решений и работы с собственником
Контроль прибыли, расходов и ликвидности без найма штатного экономиста
- Настраиваем управленческую модель бизнеса
- Показываем, где теряются прибыль и маржа
- Выявляем непроизводительные расходы
- Прогнозируем кассовые разрывы
- Готовим рекомендации по повышению прибыли и ликвидности
В обоих сценариях клиент получает экономиста на аутсорсе, финтех-платформу, настроенную под его бизнес, и регулярное финансовое сопровождение.
Обсудить мою задачуСколько на самом деле стоит штатный экономист?
Сравните полную стоимость штатного специалиста со стоимостью внешнего экономиста с ИИ-финтехплатформой.
- Зарплата на руки
- 100 000 ₽
- НДФЛ (13%)
- 14 943 ₽
- Начисленная зарплата
- 114 943 ₽
- Страховые взносы (30%)
- 34 483 ₽
- Рабочее место
- 10 000 ₽
- Найм и адаптация (разово)
- 50 000 ₽
- Полная стоимость первого года
- 1 963 103 ₽
- Среднемесячная стоимость
- 163 592 ₽
Расчёт является предварительным. Итоговая стоимость услуг зависит от структуры бизнеса, количества юридических лиц, источников данных, состава отчётности и периодичности сопровождения.
| Штатный экономист без автоматизации | Внешний экономист с ИИ-платформой |
|---|---|
| Расчёты преимущественно в Excel | Единая управленческая модель |
| Ручной сбор данных | Настраиваемая загрузка и интеграция с учётными системами |
| Отчёты могут готовиться с задержкой | Регулярное обновление отчётности |
| Бюджеты ведутся в отдельных таблицах или не ведутся | Связанные бюджеты продаж, расходов, закупок и производства |
| План-факт требует ручных расчётов | Автоматизированный план-факт анализ |
| Файлы пересылаются между сотрудниками | Авторизованный доступ руководителей и сотрудников по ролям |
| Ручная обработка оставляет меньше времени на аналитику | ИИ формирует первичные выводы, риски и рекомендации |
| Требуются найм, обучение, контроль и мотивация | Согласовываются задачи, сроки и результат работы |
Какие задачи решает экономист для вашего бизнеса?
Под отрасль, оргструктуру и продукты вашего бизнеса
Продажи, производство, закупки, ФОТ, расходы, ДДС
Из 1С, Excel, банка, систем учёта — автоматизируем разбор
Регулярно, без задержек, в одном источнике правды
По продуктам, по клиентам, по каналам, по направлениям
Где упала маржа, где разрыв, где скрытый перерасход
Не «отчёт ради отчёта», а конкретные действия для прибыли
Сопровождает собственника на регулярных финансовых разборах
На какие вопросы руководителя отвечает ИИ-экономист
Экономист анализирует данные платформы, объясняет причины отклонений, показывает риски и предлагает управленческие решения.
Почему прибыль оказалась ниже плана?
ИИ-экономист анализирует P&L, находит причины отклонения прибыли и предлагает управленческие действия.
Фактическая EBITDA составила 3,04 млн при плане 4,92 млн. Отклонение — 1,87 млн, или 38%
- маржа ниже плана на 1,09 млн;
- коммерческие расходы выше плана на 638 тыс;
- управленческие расходы выше плана на 148 тыс.
Если тенденция сохранится, рост выручки не обеспечит плановую прибыль из-за снижения маржинальности и увеличения расходов.
Проверить маржинальность продуктов и клиентов, причины роста коммерческих расходов и определить ответственных за основные отклонения.
| Показатель | Январь 2026 | Февраль 2026 | ||
|---|---|---|---|---|
| План | Факт | План | Факт | |
| Выручка от продаж | 11 628 500 | 10 099 549 | 12 903 200 | 11 080 994 |
| Себестоимость продаж | 4 883 970 | 4 443 802 | 5 419 344 | 4 875 637 |
| Маржа | 6 744 530 | 5 655 747 | 7 483 856 | 6 205 357 |
| Коммерческие расходы | 1 124 000 | 1 762 334 | 1 124 000 | 1 982 214 |
| в т.ч. ФОТ коммерческого персонала | 1 124 000 | 974 688 | 1 124 000 | 1 008 492 |
| в т.ч. прочие коммерческие расходы | 0 | 787 646 | 0 | 973 722 |
| Управленческие расходы | 705 000 | 852 722 | 705 000 | 737 949 |
| в т.ч. ФОТ управленческого персонала | 705 000 | 641 902 | 705 000 | 608 926 |
| в т.ч. прочие управленческие расходы | 0 | 210 820 | 0 | 129 023 |
| EBITDA | 4 915 530 | 3 040 691 | 5 654 856 | 3 485 194 |
| Амортизацияскоро | 0 | — | 0 | — |
| Операционная прибыль | 4 915 530 | 3 040 691 | 5 654 856 | 3 485 194 |
Почему денежный поток оказался ниже плана?
ИИ-экономист анализирует поступления и платежи, объясняет отклонения и показывает риски для ликвидности.
В феврале чистый денежный поток составил 1,22 млн при плане 4,37 млн. Отклонение — 3,15 млн, или 72%. В марте отставание от плана сохранилось.
- выплаты поставщикам превысили план на 4 136 тыс;
- поступления покупателей в феврале оказались ниже плана на 1 606 тыс;
- экономия по другим платежам лишь частично компенсировала отклонение.
Денежный поток остаётся положительным, но запас ликвидности ниже плана. Сохранение повышенных выплат поставщикам может привести к кассовому разрыву.
Проверить внеплановые оплаты поставщикам, связать график платежей с поступлениями покупателей и обновить платёжный календарь.
| Статья ДДС | Февраль 2026 | Март 2026 | ||||||
|---|---|---|---|---|---|---|---|---|
| План | Факт | Δ | Δ % | План | Факт | Δ | Δ % | |
| Операционная деятельность | 4 426 510 | 1 233 566 | −3 192 944 | -72 % | 4 632 912 | 2 216 425 | −2 416 487 | -52 % |
| Оплата от покупателей | 10 865 720 | 9 259 959 | −1 605 761 | -14% | 10 865 720 | 10 634 776 | −230 944 | -2% |
| Розничная выручка | 102 000 | 678 016 | +576 016 | +564% | 102 000 | 760 931 | +658 931 | +646% |
| Оплата поставщикам | −1 681 019 | −5 816 548 | −4 135 529 | +246% | −1 474 617 | −5 963 740 | −4 489 123 | +304% |
| Заработная плата | −3 132 251 | −2 512 087 | +620 164 | -19% | −3 132 251 | −2 842 481 | +289 770 | -9% |
| Налоги | −945 940 | −375 230 | +570 710 | -60% | −945 940 | −373 061 | +572 879 | -60% |
| Прочие расходы | −782 000 | −544 | +781 456 | -99% | −782 000 | — | +782 000 | -100% |
| Инвестиционная деятельность | −425 000 | −382 500 | +42 500 | -10 % | −255 000 | −110 500 | +144 500 | -56 % |
| Финансовая деятельность | 365 500 | 366 775 | +1 275 | +1 % | −484 500 | −480 420 | +4 080 | -1 % |
| Итого чистый денежный поток | 4 367 010 | 1 217 841 | −3 149 169 | -72 % | 3 893 412 | 1 625 505 | −2 267 907 | -58 % |
За счёт каких продуктов выполнен план продаж?
ИИ-экономист показывает, какие позиции обеспечили результат, где возникло отставание и как изменилась структура продаж.
В январе продажи сэндвичей превысили план на 137 единиц, в феврале — на 686 единиц. Основной вклад в февральское перевыполнение внёс «Сэндвич 2 в 1 ветчина + курица»: продано 694 ед. при отсутствии позиции в плане.
- новая позиция обеспечила основной прирост продаж (694 ед. в феврале);
- «Сэндвич №2 ветчина + сыр» отстал от плана на 116 единиц;
- продажи остальных позиций в целом соответствуют или превышают план.
Перевыполнение количества не гарантирует рост выручки и маржи. Незаложенная в бюджет продукция может изменить потребность в сырье, производство и прибыльность ассортимента.
Добавить новую позицию в план, проверить её маржинальность, скорректировать производственный план и выяснить причины снижения продаж «Сэндвича №2».
| Продукция | Январь 2026 | Февраль 2026 | ||||
|---|---|---|---|---|---|---|
| План | Факт | Факт-План | План | Факт | Факт-План | |
| ▾ Сэндвичи | 3 012 | 3 149 | +137 | 2 847 | 3 533 | +686 |
| Сэндвич №2 ветчина+сыр | 1 062 | 938 | -124 | 1 178 | 1 062 | -116 |
| Сэндвич №1 колбаса п/к+сыр | 758 | 798 | +40 | 842 | 944 | +102 |
| Сэндвич №3 грудка куриная | 745 | 828 | +83 | 827 | 833 | +6 |
| Сэндвич 2 в 1 ветчина+курица | 447 | 585 | +138 | 0 | 694 | +694 |
| Итого | 3 012 | 3 149 | +137 | 2 847 | 3 533 | +686 |
ИИ-аналитик отвечает на вопросы по данным вашего бизнеса 24/7
ИИ-аналитик работает с базой данных платформы, анализирует тренды, отклонения и риски, а также готовит предложения по улучшению бизнеса. Экономист проверяет выводы и помогает превратить их в управленческие решения.
Примеры вопросов:
По данным платформы маржа по группе «Бургеры» снизилась с 34% до 28%. Основные причины: рост фактической цены говяжьей котлеты на 8,4%, увеличение доли менее маржинальных позиций в продажах и отклонение фактической себестоимости от плана.
Себестоимость сырья растёт второй месяц подряд, при этом отпускные цены не пересматривались.
Если цены не скорректировать, маржа по группе может снизиться ещё на 3–5 п.п., а прибыльность ассортимента ухудшится.
Проверить поставщиков ключевого сырья, пересчитать цены по SKU, усилить продажи более маржинальных позиций и обновить план закупок.
Вашу финансовую аналитику ведёт экономист с 25+ годами опыта
Финтехплатформа ускоряет расчёты, но смысл цифрам даёт специалист: он настраивает модель, проверяет отклонения, формирует PL, CF, калькуляции и рекомендации для руководителя.
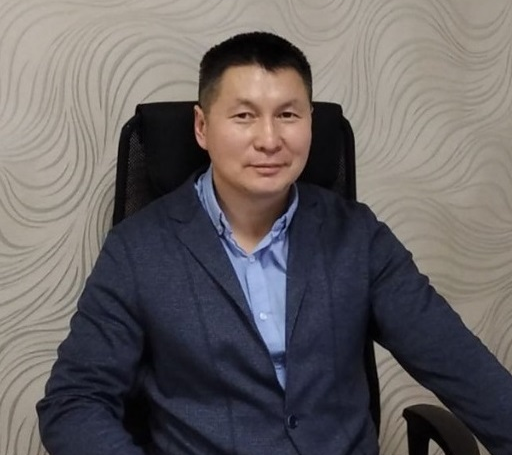
- 26+ лет в финансах, управленческом учёте и бюджетировании
- Опыт: производство, общепит, дистрибуция, логистика, ритейл
Финансовая модель для производства и дистрибуции готовой еды
На базе собственной финтех-платформы собрана модель для производителя фастфуда: спецификации, калькуляции, закупки, продажи, производство, себестоимость, маржинальность, P&L, ДДС и ИИ-аналитика. Такой подход позволяет быстрее запускать управленческую отчётность для похожих компаний — уже есть готовая отраслевая логика.
Отрасли, в которых у нас есть готовая экспертиза
Что вы получите через 2–4 недели после старта
Как ИИ-экономист помогает бизнесу
Реальные ситуации: себестоимость, маржа, P&L, ДДС, план-факт и кассовые разрывы — и какие решения принимает собственник на основе цифр.
Пищевое производство: как контролировать себестоимость и маржу
Компания ведет учет в 1С, но собственник не видит прибыльность по продуктам, клиентам и периодам.
Читать кейсРесторан: почему выручка растет, а прибыль падает
Выручка увеличивается, но прибыль снижается из-за роста food cost, ФОТ и постоянных расходов.
Читать кейсДистрибьютор: как заранее увидеть кассовый разрыв
Деньги поступают с задержкой, поставщикам нужно платить раньше, возникает риск нехватки средств.
Читать кейсПроизводство: как связать продажи, выпуск, сырье и закупки
Продажи, производство и закупки живут отдельно, из-за этого сложно планировать сырье и контролировать остатки.
Читать кейсВопросы и ответы
Коротко о формате работы, данных, сроках запуска и отличии AI-экономиста от SaaS, бухгалтера и Excel.
Обсудим, как улучшить финансовую управляемость вашего бизнеса
Покажем пример управленческой модели, разберём ваши задачи и предложим формат работы ИИ-экономиста.